Как развивать финансовую грамотность у детей
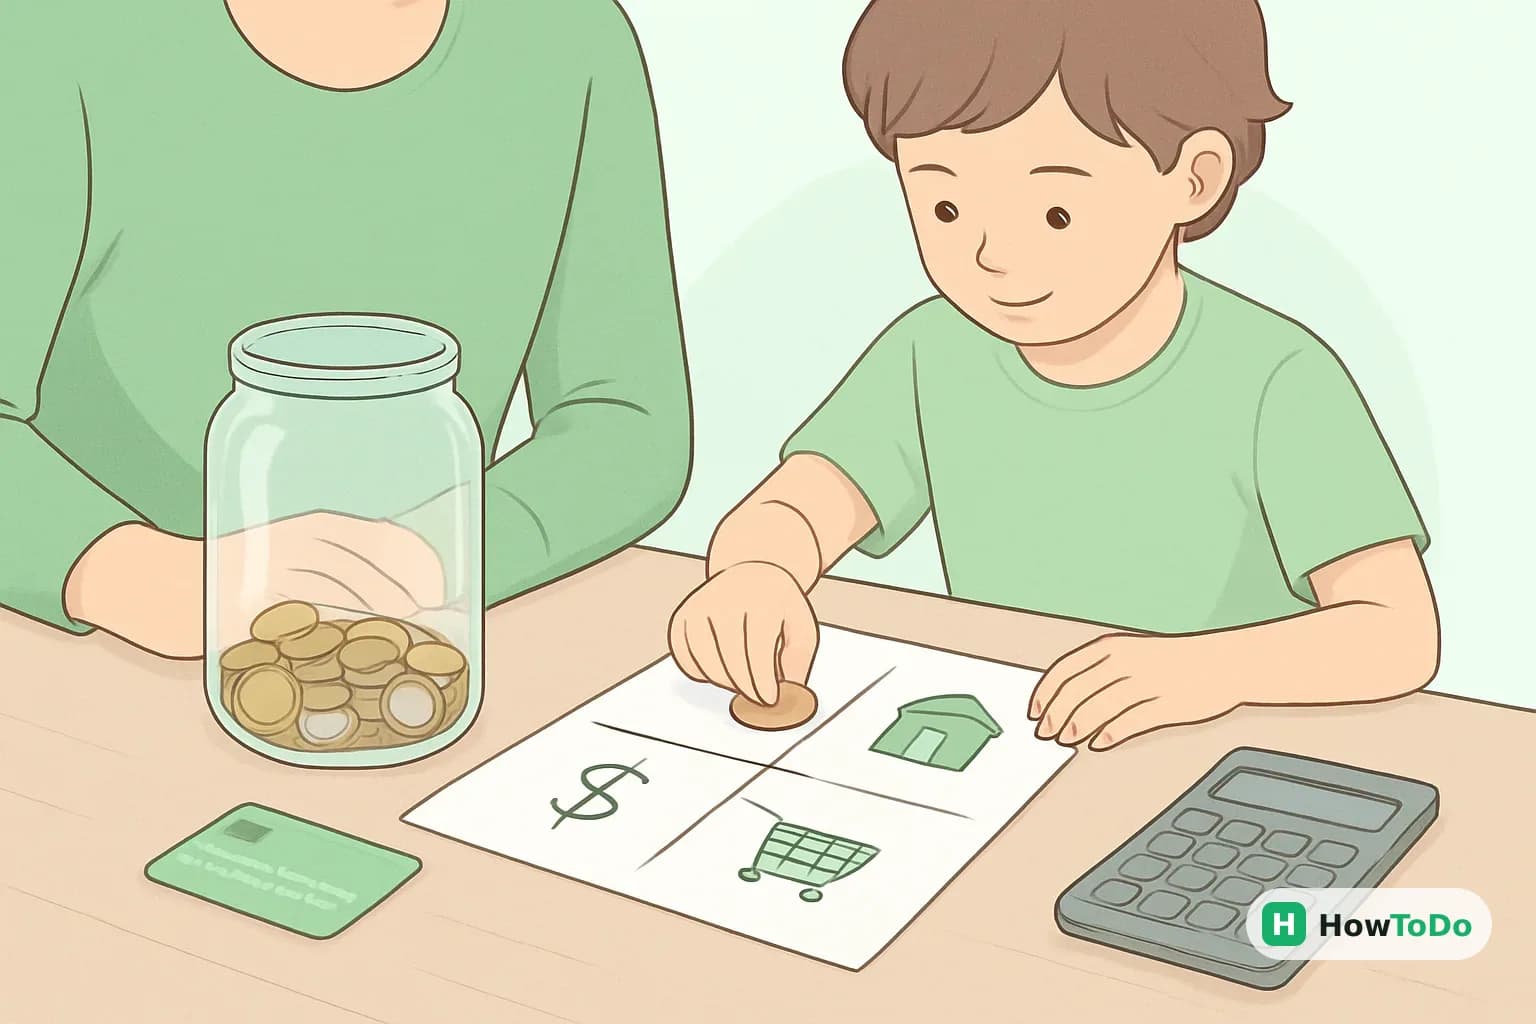
Финансовая грамотность у детей формируется не одной лекцией, а ежедневными разговорами и небольшими практическими заданиями. Объясняйте, откуда берутся деньги, учите отличать желания от потребностей, планировать покупки и безопасно обращаться с картами и онлайн-сервисами. Подход должен соответствовать возрасту: дошкольнику нужны игры, школьнику подойдут карманные деньги и простой бюджет, подростку полезны реальные финансовые цели. Важно не стыдить ребенка за ошибки, а разбирать их вместе.
1Метод 1: Начните с понятных разговоров о деньгах
- 1
Учитывайте возраст ребенка
Финансовое образование лучше строить постепенно, от простого к сложному. Дошкольнику достаточно понимать, что деньги нужны для обмена на товары и услуги, младшему школьнику можно показать бюджет покупки, а подростку объяснить банковские операции и финансовое планирование. Не перегружайте ребенка терминами и примерами из мира взрослых.- 4-6 лет: игра в магазин, выбор между двумя покупками;
- 7-10 лет: цена, сдача, накопление и простой список расходов;
- 11-14 лет: бюджет, банковская карта, онлайн-покупки и реклама;
- 15 лет и старше: финансовые цели, договоры, комиссии и риски.
- 2
Объясните, откуда берутся деньги
Расскажите, что взрослые получают доход за работу, предпринимательство или другие законные источники, а деньги семьи затем распределяются между разными задачами. Важно показать связь между трудом, временем и доходом, но не превращать разговор в оценку профессий. Объясните, что зарплата не равна свободным деньгам: часть средств уходит на жилье, питание, транспорт, здоровье и обязательные платежи. Не обещайте ребенку деньги за каждую бытовую обязанность, иначе помощь по дому будет восприниматься только как услуга за плату. - 3
Разделяйте потребности и желания
Попросите ребенка разложить знакомые покупки на две группы: без чего сложно обойтись и что приятно иметь, но можно отложить. Границы зависят от семьи, поэтому обсуждайте их спокойно, без фразы «это глупая трата». Используйте конкретную ситуацию: если есть ограниченная сумма, нужно выбрать между необходимой вещью, развлечением и накоплением. Такой разговор развивает умение расставлять приоритеты и готовит детей к самостоятельному управлению деньгами. - 4
Показывайте семейный бюджет без лишних подробностей
Ребенку не обязательно знать все доходы семьи, долги или личные обстоятельства взрослых. Достаточно показать общую схему: деньги приходят, затем распределяются по обязательным расходам, накоплениям и свободным покупкам. Нарисуйте три сектора на листе или используйте конверты с подписями. Суммы можно заменить условными единицами, если обсуждение реальных доходов вызывает дискомфорт. - 5
Разбирайте рекламу и импульсивные покупки
Объясните, что реклама старается вызвать желание купить вещь сразу, хотя решение можно отложить. Перед покупкой задавайте три вопроса: действительно ли это нужно, есть ли такая вещь дома и что произойдет, если подождать сутки. Для недорогих покупок можно использовать паузу 10 минут, для дорогих подростковых покупок - правило ожидания 24-72 часа. Не высмеивайте желание ребенка, а учите замечать эмоции и проверять решение.
2Метод 2: Дайте ребенку безопасную практику
- 1
Выберите понятную систему карманных денег
Карманные деньги работают лучше, если сумма, срок и правила заранее известны. Обсудите, будут ли выплаты еженедельными или ежемесячными, какие расходы ребенок оплачивает сам, а какие остаются ответственностью родителей. Для младшего школьника удобнее короткий период, например неделя, а подростку можно постепенно перейти к месячному планированию. Сумма должна соответствовать возможностям семьи и возрасту, а не служить способом соревнования с другими детьми. - 2
Разделите деньги по целям
Предложите использовать три конверта, коробки или виртуальные категории: «сейчас», «цель» и «подарок или помощь». Конкретные названия можно выбрать вместе с ребенком, чтобы система не выглядела наказанием. После получения денег распределяйте их сразу, например часть оставляйте на текущие мелочи, часть отправляйте в накопления, а небольшую долю разрешайте тратить свободно. Процент не обязан быть одинаковым для всех семей, главное - договоренность и регулярность. - 3
Учите записывать доходы и расходы
Начните с простого журнала: дата, покупка, сумма и категория. Ребенок может вести записи в тетради, таблице под присмотром взрослого или приложении, подходящем по возрасту. В конце недели вместе сравните план и фактические траты, не превращая проверку в допрос. Если запись пропущена, спокойно восстановите ее по чеку или памяти и обсудите, как сделать учет удобнее. - 4
Дайте сравнить цены и варианты
Во время обычной покупки предложите ребенку сравнить цену за упаковку или единицу товара, а не только крупную цифру на ценнике. Покажите, что большая упаковка не всегда выгоднее, если часть продукта останется неиспользованной. Для старших детей можно сравнить две модели одного товара по цене, сроку службы и дополнительным расходам. Вывод делайте вместе и объясняйте, что самая дешевая вещь не всегда оказывается лучшим выбором. - 5
Позвольте совершать небольшие ошибки
Практика нужна именно затем, чтобы ребенок увидел последствия решений в безопасных условиях. Если он потратил все карманные деньги раньше срока, не спешите сразу выдавать дополнительную сумму, если это не связано с необходимой покупкой. Помогите составить план до следующей выплаты и предложите подумать, что можно изменить. Исключение составляют ситуации, когда ребенок рискует здоровьем, безопасностью или стал жертвой обмана.
3Метод 3: Учите финансовому планированию через цели
- 1
Сформулируйте конкретную цель
Абстрактное «хочу накопить» работает хуже, чем понятная цель с названием, суммой и сроком. Попросите ребенка выбрать достижимую покупку или проект: книгу, спортивный инвентарь, подарок близкому или поездку. Запишите, сколько уже накоплено и сколько осталось. Цель должна быть детской, а не навязанной взрослыми, иначе мотивация быстро исчезнет. - 2
Разбейте цель на небольшие шаги
Разделите недостающую сумму на регулярные взносы и определите, как часто ребенок будет их делать. Например, при цели в 2400 условных единиц и сроке 12 недель понадобится откладывать примерно по 200 единиц в неделю, если дополнительных поступлений не будет. Не подменяйте расчет обещанием, что нужная сумма обязательно появится. Покажите несколько сценариев: накопить медленнее, найти дополнительный законный способ заработать или выбрать более доступный вариант. - 3
Используйте визуальный трекер
Нарисуйте шкалу, таблицу или набор клеток, где каждая клетка соответствует части цели. После взноса ребенок закрашивает один участок и видит прогресс. Такой прием особенно полезен младшим школьникам, которым трудно воспринимать будущий результат. Не отнимайте уже отмеченный прогресс за временную нехватку денег: лучше обсудите корректировку срока. - 4
Планируйте отложенные покупки
Перед желаемой покупкой составьте короткий план: цена, цель, срок, возможные альтернативы и расходы после покупки. Для гаджета это может быть чехол или обслуживание, для домашнего животного - корм, ветеринарные расходы и время ухода. Подростку полезно сравнивать не только цену, но и условия возврата, гарантию и репутацию продавца. Если покупка касается здоровья, документов или крупных сумм, решение принимайте вместе со взрослым. - 5
Проводите еженедельный разбор
Выделяйте 10-15 минут раз в неделю, чтобы обсудить, что получилось, где план оказался нереалистичным и какой следующий шаг нужен. Начинайте с успехов, затем разбирайте одну-две трудности, а не все ошибки сразу. Не меняйте правила задним числом и не используйте разговор как повод для стыда. Постепенно передавайте ребенку больше ответственности за расчеты и выбор приоритетов.
4Метод 4: Научите безопасному обращению с деньгами
- 1
Объясните правила банковской карты
Подросток должен знать, что PIN-код, пароль, коды из сообщений и данные карты нельзя сообщать другим людям, включая знакомых. Покажите, как проверять сумму перед подтверждением операции и как сразу сообщить взрослому о подозрительном списании. Не храните PIN-код рядом с картой и не разрешайте вводить реквизиты на сомнительных сайтах. Настройте уведомления об операциях и лимиты вместе с банком, если такая функция доступна. - 2
Разберите онлайн-покупки
Перед оплатой проверьте адрес сайта, продавца, итоговую сумму, доставку и условия возврата. Ребенок должен понимать, что слишком выгодное предложение, давление «только сейчас» и просьба перейти по неизвестной ссылке могут быть признаками мошенничества. Для первых покупок используйте небольшой лимит и подтверждение взрослого. Сохраните чек или электронное подтверждение до окончания срока возврата. - 3
Расскажите о подписках и автоплатежах
Многие расходы повторяются автоматически, поэтому ребенок должен уметь находить условия подписки и дату списания. Покажите, где отключается автопродление, и объясните, что удаление приложения не всегда отменяет подписку. Перед подключением нужно проверить цену пробного периода и стоимость после него. Если условия непонятны, оплату лучше отложить и изучить их вместе со взрослым. - 4
Научите проверять чеки и сдачу
После покупки приучите ребенка сверять товар, цену, количество и итоговую сумму. В магазине это можно делать сразу, а при онлайн-заказе - после получения посылки. Ошибка не всегда означает обман, но ее важно заметить вовремя и спокойно обратиться к продавцу. Хранение чеков и подтверждений особенно полезно для дорогих вещей и возврата товара. - 5
Обсудите мошенничество без запугивания
Скажите прямо: мошенники могут писать от имени магазина, банка, игры или знакомого человека. В безопасной схеме есть три правила: не торопиться, не сообщать секретные данные и советоваться со взрослым. Если ребенок уже перешел по подозрительной ссылке или сообщил данные, нельзя ругать его и заставлять скрывать случившееся. Сразу прекратите общение, обратитесь в банк или сервис и при необходимости к специалистам по защите аккаунтов.
💡 Советы
- Обсуждайте деньги в обычных ситуациях: в магазине, при планировании поездки или выборе подарка.
- Хвалите не за сам факт экономии, а за понятное решение, сравнение вариантов и соблюдение плана.
- Договаривайтесь о правилах заранее и не меняйте их из-за настроения или случайной просьбы.
- Показывайте личный пример: объясняйте свои покупки, сравнивайте варианты и признавайте собственные ошибки.
- Не используйте деньги как средство наказания за оценки, чувства или отношения, если это не связано с заранее оговоренными обязанностями.
⚠️ Предупреждения
- Не сообщайте ребенку все банковские пароли и не давайте доступ к счетам без подходящих возрастных ограничений и контроля взрослого.
- Не оформляйте финансовые продукты на ребенка и не принимайте решения о кредитах, инвестициях или крупных переводах без консультации с квалифицированным специалистом.
- Не стыдите семью или ребенка за отсутствие денег: финансовая грамотность должна помогать принимать решения, а не создавать чувство вины.
Частые вопросы
С какого возраста начинать финансовое образование детей?+
С простых разговоров можно начинать уже в дошкольном возрасте. В 4-6 лет подойдут игры в магазин и выбор между двумя вариантами, а с началом школы можно добавлять карманные деньги и учет расходов. Сложность заданий увеличивайте постепенно.
Нужно ли платить ребенку за домашние обязанности?+
Базовые обязанности семьи лучше не превращать в постоянную услугу за оплату, иначе ребенок может отказаться помогать без награды. Дополнительные разовые задачи иногда можно оплачивать, если правила заранее согласованы. Отдельно обсуждайте, какие дела являются вкладом каждого члена семьи.
Сколько карманных денег давать ребенку?+
Универсальной суммы нет: она зависит от возраста, доходов семьи, места проживания и того, какие расходы ребенок оплачивает сам. Начните с посильной суммы и короткого периода, а затем меняйте правила по результатам. Важнее не размер, а регулярность, понятные ограничения и учет.
Что делать, если ребенок потратил все деньги сразу?+
Не ругайте и не выдавайте автоматически новую сумму. Вместе восстановите траты, определите, сколько времени осталось до следующей выплаты, и составьте простой план. Если ошибка повторяется, временно сократите период планирования и снова потренируйтесь на небольших суммах.
Как объяснить ребенку, что семья не может купить желаемое?+
Скажите об этом прямо и спокойно, не обесценивая желание ребенка. Можно объяснить, что сейчас деньги нужны для более важных расходов, и предложить варианты: накопление, более доступная вещь или ожидание. Не нужно раскрывать личные финансовые детали, которые ребенку пока не по возрасту.
Стоит ли разрешать детям пользоваться банковской картой?+
Подросток может учиться пользоваться картой под контролем взрослого и с небольшими лимитами. Сначала объясните PIN-код, уведомления, безопасность платежей, подписки и порядок действий при подозрительном списании. Доступ и условия должны соответствовать возрасту, правилам банка и семейным договоренностям.
Помогла ли вам эта статья?
Комментарии
Пока нет комментариев — будьте первым 🙂





